
 EN



Un comprador nos preguntó el trimestre pasado por qué la misma caja de mochilas de 25 L fue desaduanada en Hamburgo con un arancel del 3,7 % y en Los Ángeles con aproximadamente un 42 % total. Nada cambió respecto a la mochila. La diferencia radicaba en el arancel aplicable según el destino, una única línea de clasificación y las medidas adicionales acumuladas sobre la tarifa base. Errar el código no solo implica costos económicos: detiene el contenedor.
Dónde se ubica una mochila en la nomenclatura
Las mochilas para portátil se ubican en el Capítulo 42, posición 4202, que abarca baúles, maletas, estuches de tocador, maletines ejecutivos, carpetas, cartucheras escolares y recipientes similares. Esta posición se basa en la función, no en el uso específico para portátiles. Un compartimento acolchado de 15,6 pulgadas con espuma de EVA de 8 mm no altera en absoluto el capítulo. Se trata de una bolsa destinada al transporte de efectos personales y así se clasifica.
El siguiente nivel es el material. La subsección 4202.92 abarca los contenedores cuya superficie exterior está hecha de láminas de plástico o de materiales textiles. Casi todas las mochilas blandas para portátiles del mercado entran en esta categoría, porque casi todas están fabricadas con poliéster Oxford de 600D o nailon balístico de 1680D.
El nivel nacional es donde aparecen los costos. En Estados Unidos, el sufijo estadístico de diez dígitos comúnmente utilizado para mochilas es 4202.92.3120, y el tipo arancelario general allí es del 17,6 por ciento. En la Unión Europea, la partida equivalente corresponde a 4202 92 91, con un tipo arancelario convencional del 3,7 por ciento. La diferencia entre esas dos cifras supera los trece puntos porcentuales para el mismo producto físico.
Esto es antes de añadir cualquier otro cargo.
¿Por qué dos mochilas similares tienen tasas distintas?
La clasificación se basa en el material de la superficie exterior, y dicha superficie exterior no siempre coincide con lo que indica la etiqueta.
Considere tres mochilas fabricadas en la misma fábrica. La primera es una mochila sencilla para desplazamientos diarios, hecha de poliéster 600D, con un recubrimiento interior de poliuretano (PU) en la parte trasera. El exterior es textil, por lo que permanece en la partida arancelaria 4202.92 y se aplica el tipo impositivo correspondiente a los artículos textiles. La segunda sigue el mismo patrón, pero presenta una película visible de PU laminada en la cara exterior, observable fácilmente por un funcionario aduanero bajo la luz. Algunas administraciones la clasifican como lámina de plástico, lo que puede trasladar el producto a otra partida estadística e, incluso, a un tipo impositivo distinto. La tercera es una mochila isotérmica con un compartimento aislado revestido de lámina metálica, cuya clasificación arancelaria puede variar considerablemente según cómo se determine su carácter esencial.
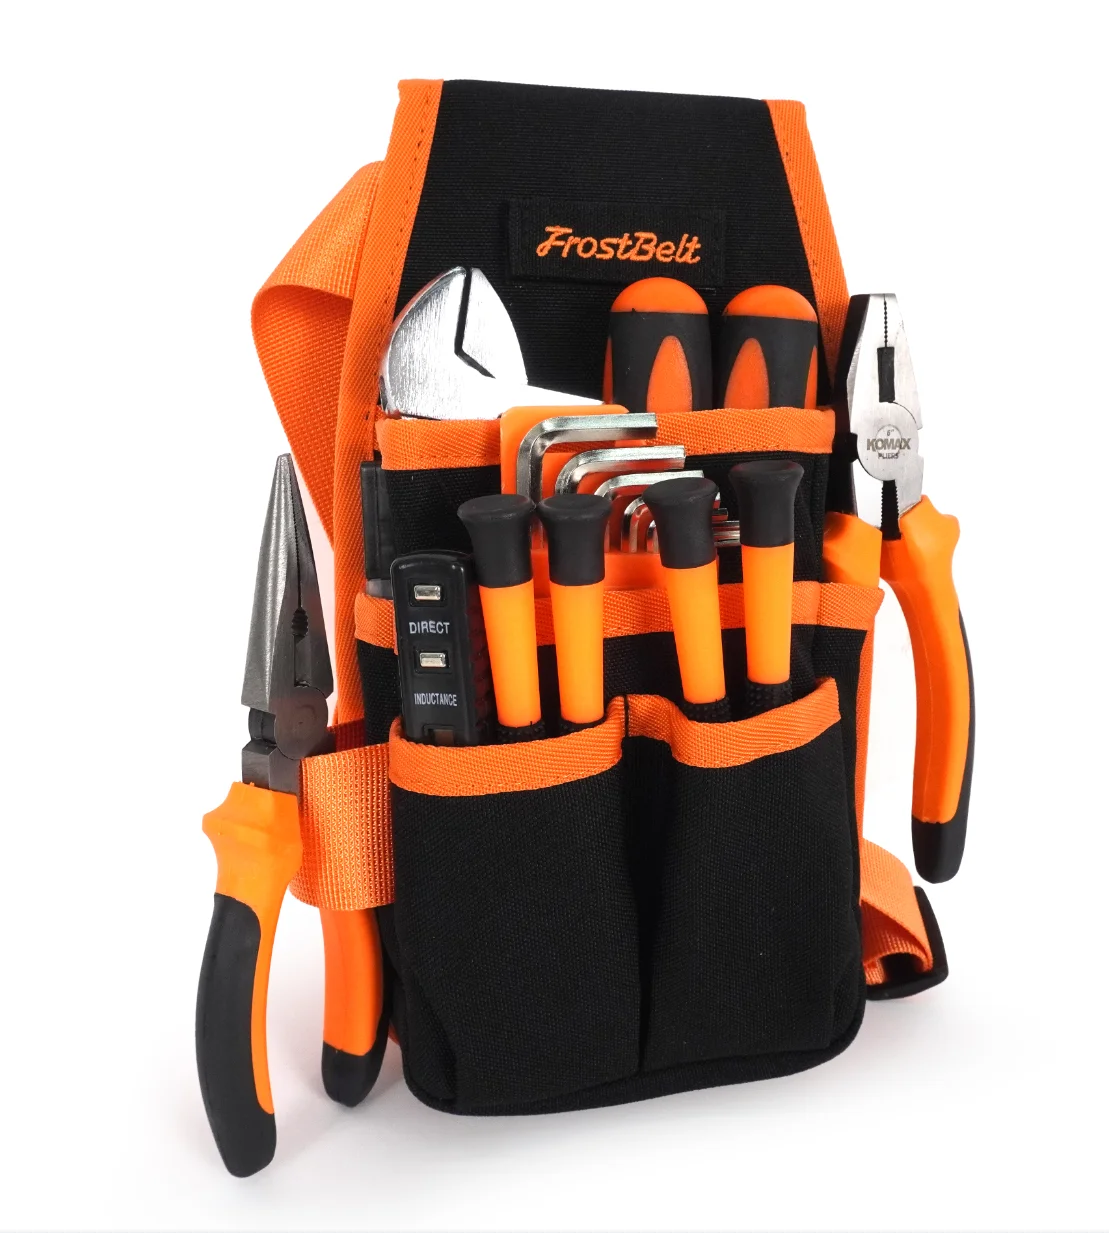
Las palabras funcionales en el texto publicitario no determinan el código. «Mochila para herramientas», «mochila para cámaras», «mochila para pañales» y «mochila para portátiles» se clasifican todas bajo el mismo epígrafe cuando su superficie exterior es textil, porque el código 4202 hace referencia al recipiente, no a su contenido. A veces los compradores suponen que una mochila para herramientas debe clasificarse junto con las herramientas manuales del Capítulo 82. No es así.
Una regla útil de conocer: cuando se importa una mochila con una funda extraíble para portátil o una bolsa accesorio desmontable, el conjunto generalmente se clasifica según el componente que le confiere su carácter esencial, es decir, la mochila. No espere poder dividir el valor entre dos códigos para reducir la tasa arancelaria promedio.
Una trampa adicional: una mochila diseñada y comercializada para niños menores de 12 años se considera un producto infantil en Estados Unidos y, por tanto, está sujeta a las pruebas CPSIA, las etiquetas de rastreo y los certificados de conformidad. Una mochila para adultos con idéntica construcción no lo está. El código arancelario puede ser el mismo, pero la carga de cumplimiento puede ser totalmente distinta.
¿Qué se suma al tipo arancelario base?
El tipo general del 17,6 % es un punto de partida, no una cifra definitiva, para las mercancías originarias de China que ingresan a Estados Unidos. Desde 2018 se aplican derechos adicionales bajo la Sección 301 a las líneas de bolsas, con tipos que se han revisado más de una vez; por tanto, la cifra aplicable depende del código de diez dígitos y de la fecha de entrada. Además, la tasa por procesamiento de mercancías suma aproximadamente un 0,35 %, con un mínimo y un máximo que se ajustan cada año fiscal, y la tasa de mantenimiento portuario se aplica a la carga marítima como un pequeño porcentaje del valor.
Al calcularlo para una bolsa de 25 L a un precio FOB de 18,50 USD, solo la línea de derechos puede oscilar entre 4,65 y 7,88 USD por unidad. Eso representa entre el 25 % y el 43 % del valor de las mercancías destinado exclusivamente a derechos, sin incluir el flete.
La UE funciona de manera distinta. No existe un equivalente a la Sección 301 aplicable a las bolsas, por lo que el tipo convencional del 3,7 % representa casi toda la carga aduanera. El IVA de importación es una cifra mayor, entre el 19 % y el 27 % según el Estado miembro, pero normalmente es recuperable para un importador registrado en el IVA, lo que lo convierte en un elemento de flujo de efectivo y no en un costo. Los compradores que comparan el costo final en EE. UU. con el costo final en la UE sin distinguir entre el IVA recuperable y el arancel no recuperable llegan a la conclusión errónea sobre qué mercado resulta más económico.
Los tipos arancelarios son una cuestión de política, no de física. Trate cada cifra anterior como un punto de verificación que debe confirmar con un agente aduanero autorizado según la fecha de entrada, y no como un dato fijo para un modelo de tres años.
Errores documentales que detienen una entrada
La mayoría de los retrasos aduaneros de los que tenemos noticia se deben a problemas de documentación, y la mayoría de ellos se pueden evitar ya en la etapa de la factura. Estos son los errores que aparecen con mayor frecuencia en los envíos de mochilas.
Composición de fibras indicada de forma imprecisa. «Poliéster» no es suficiente cuando la entrada requiere porcentajes. Una cubierta de 600D, un forro de 210D y una malla de poliéster constituyen tres componentes y deben declararse como tales.
Superficie exterior descrita de forma inexacta. Si en la factura figura «textil» y el funcionario observa una película plástica, se cuestiona la entrada y la carga queda retenida.
Falta la indicación del país de origen en el artículo. Las normas estadounidenses exigen el marcado directamente sobre el producto siempre que sea factible, no solo en el embalaje.
Valor que no concuerda. Dividir un precio unitario en una partida de mercancías y un cargo por «molde» separado, sospechosamente distinto, provoca una consulta sobre valoración y una solicitud del registro completo de pagos.
Discrepancia de cantidades entre la factura, la lista de empaque y las marcas en los cartones. Una lista de empaque expresada en unidades frente a una factura expresada en docenas detendrá la liberación durante un día mientras alguien realiza un conteo.
Un código de seis dígitos en la factura cuando la declaración de destino requiere diez dígitos. El agente aduanero adivina, y esa suposición se convierte en su declaración.
Faltan identificadores del importador en el lado de la UE, como un número EORI, o una declaración REACH ausente en el expediente técnico.
El costo de una entrada detenida no es la demora en sí. Es la sobretasa por demora y el almacenamiento, que puede ascender a 85-150 USD por contenedor y día en algunos terminales, además del transporte terrestre interior que debe reprogramarse y la ventana comercial minorista que se cierra silenciosamente.
Una lista de verificación de clasificación
Aplíquela antes de su primer envío y nuevamente cada vez que cambie el material.
Registre el material de la superficie exterior, el recubrimiento visible y los porcentajes de fibra para cada componente.
Asocie el código de destino de 10 dígitos con ese material, no con el nombre comercial de la bolsa.
Enumere el arancel base, las medidas comerciales adicionales y los gastos como tres líneas separadas en su hoja de coste final.
Consulte a su agente aduanero si una resolución vinculante o una decisión sobre información arancelaria justifica las semanas que requiere en un programa amplio.
Guarde los informes de ensayo, como los informes de SGS, y las hojas de composición en la misma carpeta que la factura.
Confirme la marca de origen en el artículo, la etiqueta colgante y el cartón, y fotografíe los tres elementos.
Vuelva a verificar la posición del arancel adicional en cada orden de compra, no una vez al año.
Incorpore el código en la cotización.
En Tianqin, cada SKU incluye una hoja de composición de materiales que detalla, en porcentaje, la cubierta exterior, el forro, la malla, el recubrimiento y los accesorios; además, adjuntamos al documento comercial el código arancelario (HS) bajo el cual hemos exportado ese SKU, para que el agente aduanero no tenga que adivinarlo. Cuando el agente aduanero del comprador propone un código distinto, enviamos el mismo día fotografías de la superficie exterior real y del informe de ensayo de materiales, ya que dicha conversación avanza más rápido con pruebas que con opiniones. A solicitud, proporcionamos informes de ensayo SGS sobre sustancias restringidas y rendimiento físico.
Nuestra limitación es sencilla. Somos fabricantes y exportadores de bolsas con 17 años de historial de envíos, y podemos indicarle bajo qué códigos ha desaduanado nuestra mercancía y qué tarifa se aplicó. No podemos emitir asesoramiento vinculante sobre clasificación arancelaria, ni firmaremos ningún documento que sugiera lo contrario. Esa decisión corresponde a un agente aduanal en su jurisdicción.
Envíe su mercado de destino y su lista de SKU a [email protected] y le enviaremos la hoja de composición, el historial de códigos para esa construcción y una cotización FOB que podrá entregar a su agente aduanal. La elaboración de muestras tarda entre 7 y 15 días hábiles, tiempo suficiente para resolver las dudas sobre los materiales antes de presentar la declaración de importación. Las líneas de productos actuales y los detalles de la fábrica están en www.tianqinbag.com .
 Noticias destacadas


