
 EN



Một khách hàng đã hỏi chúng tôi vào quý trước vì sao cùng một thùng carton chứa ba lô 25 lít lại được thông quan tại Hamburg với mức thuế 3,7 phần trăm, trong khi tại Los Angeles mức thuế toàn bộ lại lên tới khoảng 42 phần trăm. Không có gì thay đổi về sản phẩm ba lô này cả. Sự khác biệt nằm ở biểu thuế áp dụng theo điểm đến, một dòng mã phân loại duy nhất và các biện pháp bổ sung được áp dụng trên mức thuế cơ bản. Việc chọn sai mã không chỉ gây tổn thất tài chính — nó còn khiến container bị đình trệ.
Vị trí của Ba lô trong Hệ thống Danh mục
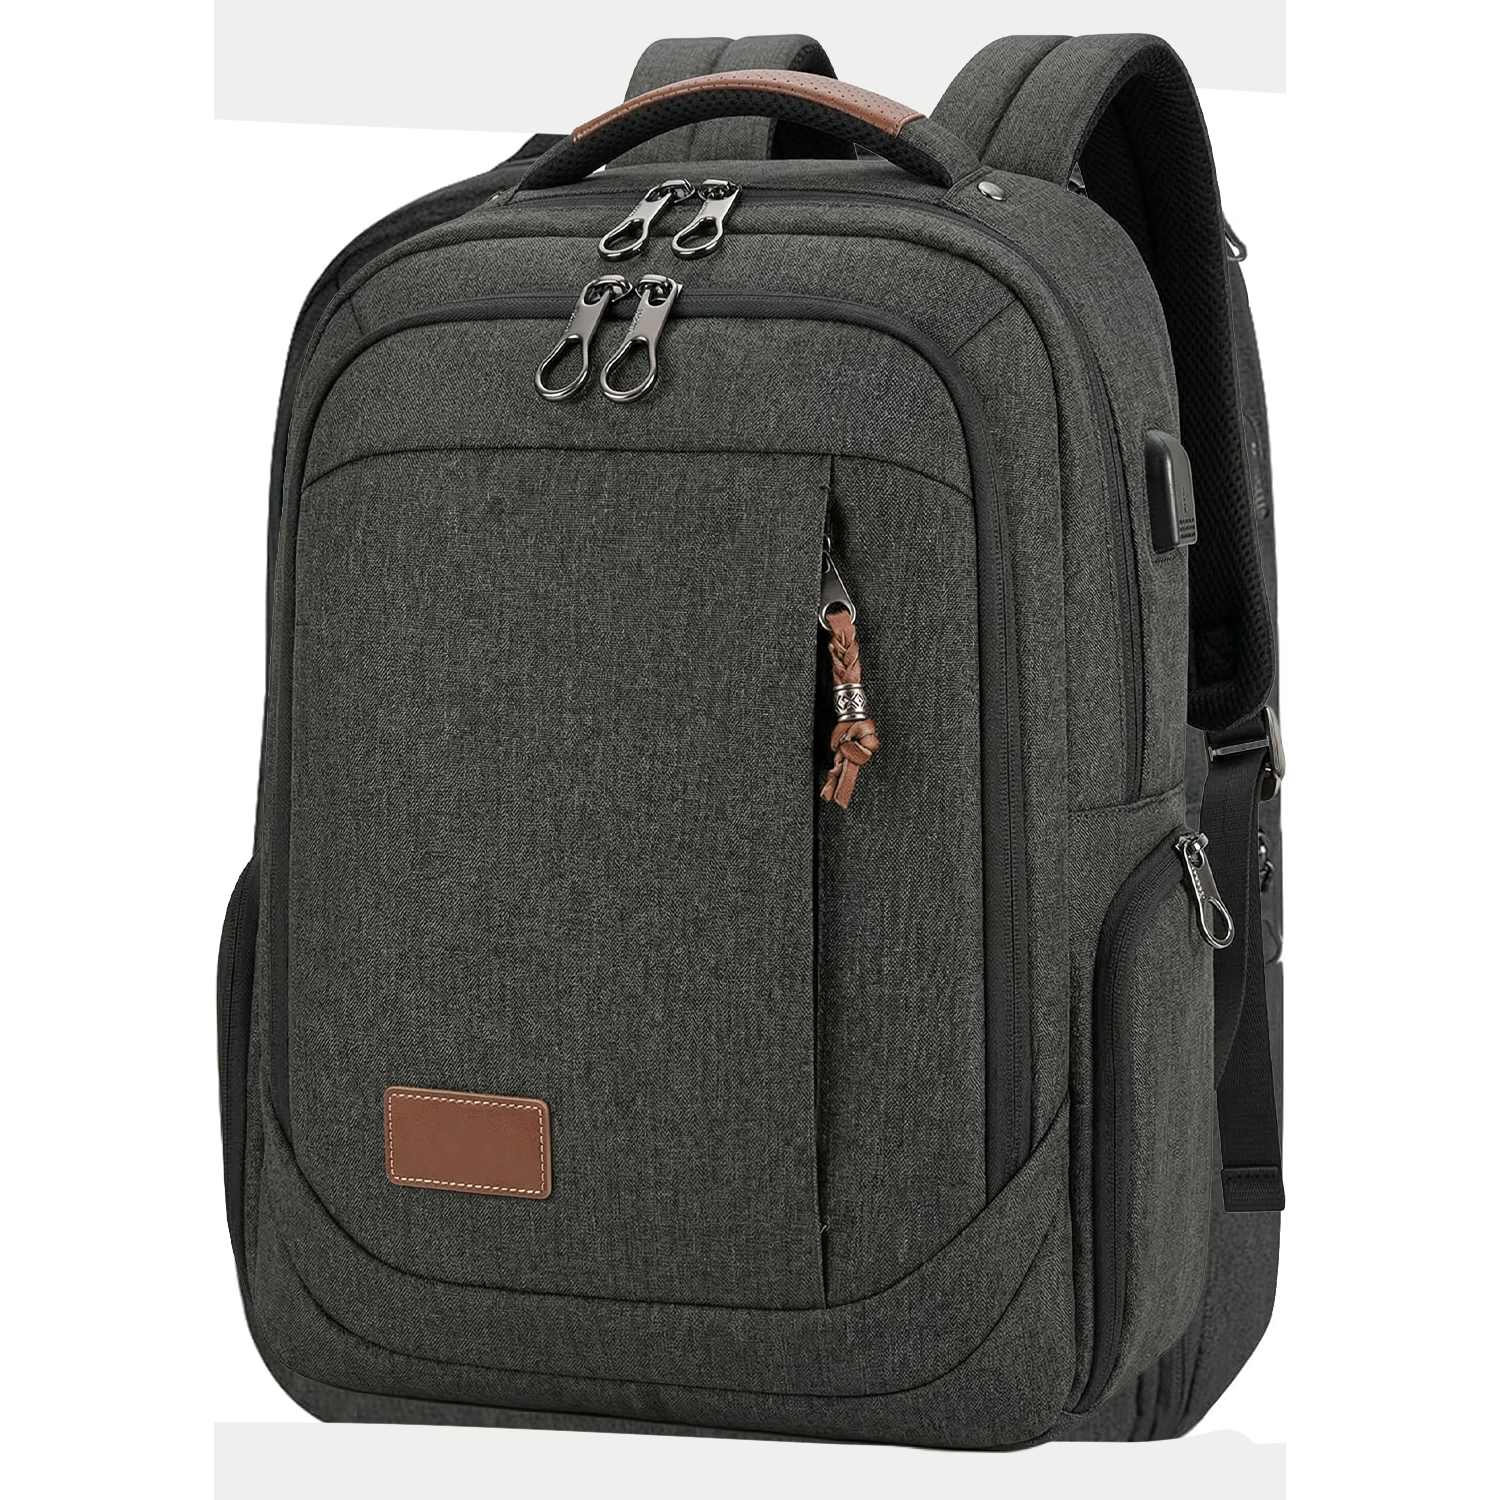
Các loại ba lô đựng laptop thuộc Chương 42, Mục 4202, bao gồm va li, túi xách du lịch, túi đựng mỹ phẩm, túi đựng tài liệu dành cho quản lý cấp cao, cặp táp, cặp sách học sinh và các loại bao bì tương tự. Mục này được xác định dựa trên chức năng chứ không dựa trên việc dùng để đựng laptop. Một ngăn đựng laptop kích thước 15,6 inch có lớp đệm bằng mút EVA dày 8 mm cũng không làm thay đổi chương áp dụng. Đây vẫn là một chiếc túi dùng để mang đồ cá nhân, và do đó được phân loại như vậy.
Cấp độ tiếp theo là vật liệu. Tiểu mục 4202.92 bao gồm các loại bao bì có bề mặt ngoài làm bằng tấm nhựa hoặc vật liệu dệt. Gần như mọi ba lô laptop mềm trên thị trường đều thuộc nhóm này, vì hầu hết chúng đều được sản xuất từ polyester Oxford 600D hoặc nylon chống đạn 1680D.
Ở cấp quốc gia, vấn đề chi phí mới phát sinh. Tại Hoa Kỳ, hậu tố thống kê 10 chữ số thường được áp dụng cho ba lô là 4202.92.3120, với mức thuế quan chung là 17,6 phần trăm. Tại Liên minh Châu Âu, mã tương đương nằm dưới mã 4202 92 91 với mức thuế quan thông thường là 3,7 phần trăm. Chênh lệch giữa hai con số này lên tới hơn mười ba điểm phần trăm đối với cùng một sản phẩm thực tế.
Đó là chưa tính bất kỳ khoản phụ phí nào khác.
Tại sao hai chiếc ba lô tương tự lại chịu mức thuế khác nhau
Việc phân loại dựa trên vật liệu bề mặt ngoài, và bề mặt ngoài không phải lúc nào cũng trùng với thông tin ghi trên nhãn.
Cân nhắc ba chiếc túi được sản xuất tại cùng một nhà máy. Chiếc thứ nhất là một balô đi làm thông thường bằng polyester 600D, có lớp phủ polyurethane ở mặt trong lưng túi. Mặt ngoài làm từ vải dệt, do đó nó vẫn thuộc mã HS 4202.92 và chịu mức thuế áp dụng cho hàng dệt. Chiếc thứ hai có cùng kiểu dáng nhưng có một lớp màng PU rõ ràng được ép dán lên mặt ngoài, điều mà nhân viên hải quan có thể nhận thấy khi soi dưới ánh sáng. Một số cơ quan hải quan sẽ coi sản phẩm này là vật liệu nhựa dạng tấm (sheeting of plastics), dẫn đến việc phân loại vào một dòng thống kê khác và đôi khi chịu mức thuế khác. Chiếc thứ ba là một balô giữ lạnh có ngăn cách nhiệt lót bằng lá kim loại (foil), và việc phân loại có thể hoàn toàn khác biệt tùy thuộc vào cách lập luận về đặc tính thiết yếu (essential character) của sản phẩm.
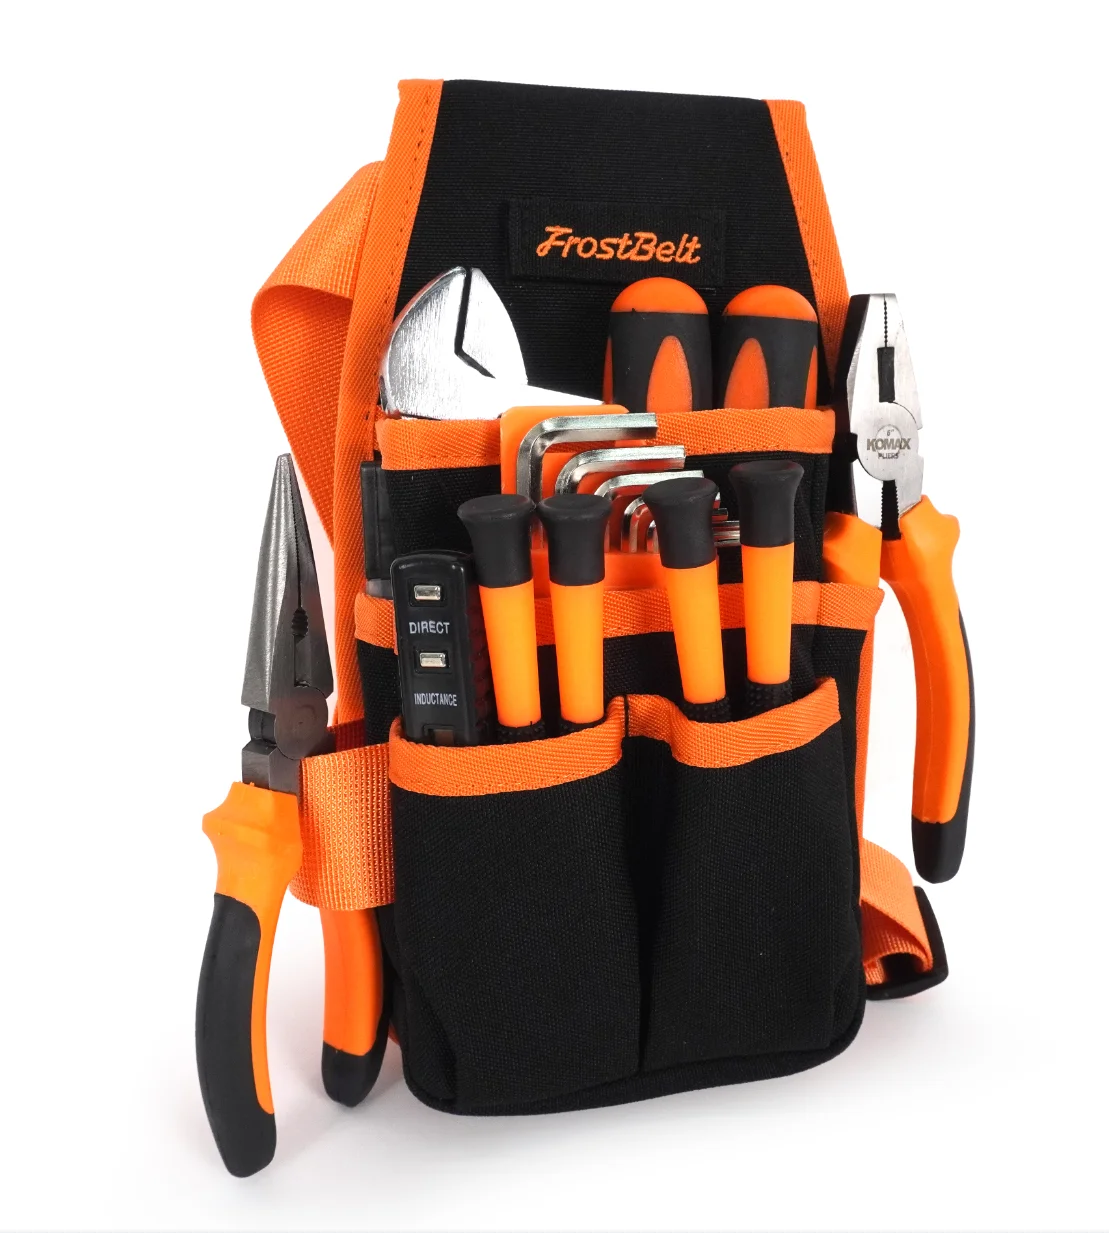
Các từ chức năng trong bản sao tiếp thị không quyết định mã phân loại. "Ba lô dụng cụ," "ba lô máy ảnh," "ba lô đựng tã" và "ba lô đựng laptop" đều thuộc cùng một tiêu đề khi bề mặt ngoài làm bằng chất liệu dệt, bởi vì mã 4202 được quy định dựa trên đặc điểm của bao bì chứ không phải nội dung bên trong. Đôi khi người mua giả định rằng ba lô dụng cụ thuộc cùng chương với các dụng cụ cầm tay (Chương 82). Thực tế không phải như vậy.
Một quy tắc đáng ghi nhớ: khi nhập khẩu ba lô kèm theo túi đựng laptop tháo rời hoặc túi phụ kiện có thể tách rời, bộ sản phẩm thường được phân loại theo thành phần mang tính chất thiết yếu—chính là chiếc ba lô. Không nên kỳ vọng chia nhỏ giá trị sang hai mã phân loại khác nhau nhằm giảm mức thuế suất trung bình.
Một bẫy khác cần lưu ý: ba lô được thiết kế và quảng bá dành riêng cho trẻ em dưới 12 tuổi được coi là sản phẩm dành cho trẻ em tại Hoa Kỳ và do đó phải tuân thủ các yêu cầu kiểm tra, nhãn truy xuất nguồn gốc và chứng nhận phù hợp theo Đạo luật An toàn Sản phẩm Tiêu dùng cho Trẻ em (CPSIA). Trong khi đó, một chiếc ba lô dành cho người lớn đi làm hàng ngày, dù có cấu tạo hoàn toàn giống hệt, lại không thuộc diện này. Mã phân loại có thể giống nhau, nhưng nghĩa vụ tuân thủ pháp lý lại hoàn toàn khác biệt.
Những khoản phí bổ sung được áp dụng ngoài mức thuế cơ bản
Mức thuế chung 17,6 phần trăm là điểm khởi đầu, chứ không phải con số cuối cùng, đối với hàng hóa có xuất xứ từ Trung Quốc nhập khẩu vào Hoa Kỳ. Các mức thuế bổ sung theo Mục 301 đã áp dụng đối với mặt hàng túi từ năm 2018, với các mức thuế đã được điều chỉnh nhiều lần; do đó, mức thuế áp dụng phụ thuộc vào mã số 10 chữ số và ngày nhập khẩu. Ngoài ra, phí xử lý hàng hóa (merchandise processing fee) cộng thêm khoảng 0,35 phần trăm, với mức tối thiểu và tối đa được điều chỉnh mỗi năm tài chính, và phí bảo trì cảng (harbour maintenance fee) áp dụng đối với hàng hóa vận chuyển bằng đường biển ở mức một phần nhỏ tính trên giá trị hàng hóa.
Tính tổng chi phí thuế cho một túi dung tích 25 lít với giá FOB 18,50 USD, riêng khoản thuế nhập khẩu có thể dao động từ 4,65 đến 7,88 USD mỗi chiếc. Con số này tương đương 25 đến 43 phần trăm giá trị hàng hóa chỉ để trả thuế, chưa bao gồm chi phí vận chuyển.
Liên minh Châu Âu vận hành theo cách khác. Không tồn tại mức thuế tương đương Mục 301 đối với mặt hàng túi xách, nên mức thuế thông thường 3,7 phần trăm gần như là toàn bộ gánh nặng hải quan. Thuế GTGT nhập khẩu chiếm tỷ lệ lớn hơn, từ 19 đến 27 phần trăm tùy theo quốc gia thành viên, nhưng thuế GTGT này thường có thể được hoàn lại đối với người nhập khẩu đã đăng ký mã số thuế GTGT, do đó đây là khoản ảnh hưởng đến dòng tiền chứ không phải chi phí thực tế. Những người mua so sánh tổng chi phí nhập khẩu vào Hoa Kỳ với tổng chi phí nhập khẩu vào Liên minh Châu Âu mà không tách riêng phần thuế GTGT có thể hoàn lại và khoản thuế quan không thể hoàn lại sẽ đi đến kết luận sai lầm về thị trường nào rẻ hơn.
Các mức thuế là vấn đề chính sách, không phải vấn đề vật lý. Hãy coi mọi con số nêu trên như một điểm kiểm tra để xác minh cùng đại lý hải quan được cấp phép dựa trên ngày nhập khẩu thực tế, chứ không coi chúng là dữ liệu cố định để đưa vào mô hình dự báo ba năm.
Các lỗi trong hồ sơ khiến việc nhập khẩu bị đình trệ
Hầu hết các trường hợp chậm trễ hải quan mà chúng ta nghe biết đều bắt nguồn từ vấn đề giấy tờ, và phần lớn những vấn đề này có thể tránh được ngay từ giai đoạn lập hóa đơn. Đây là những lỗi thường xuất hiện nhất trong lô hàng gửi kèm theo hành lý cá nhân.
Thành phần sợi được nêu một cách mơ hồ. Chỉ ghi "polyester" là chưa đủ khi mục nhập yêu cầu nêu rõ tỷ lệ phần trăm. Một lớp vỏ 600D, một lớp lót 210D và một lớp lưới polyester là ba thành phần riêng biệt và cần được khai báo như vậy.
Mô tả bề mặt ngoài không chính xác. Nếu hóa đơn ghi là vải nhưng cán bộ kiểm tra nhìn thấy màng nhựa, mục nhập sẽ bị chất vấn và lô hàng sẽ bị tạm giữ.
Thiếu thông tin về nước sản xuất trên sản phẩm. Quy định của Hoa Kỳ yêu cầu ghi nhãn ngay trên sản phẩm khi khả thi, chứ không chỉ ghi trên thùng carton.
Giá trị không khớp với các tài liệu khác. Việc tách giá đơn vị thành một dòng hàng hóa và một khoản phí khuôn riêng biệt một cách đáng ngờ sẽ dẫn đến yêu cầu làm rõ về định giá cũng như yêu cầu cung cấp toàn bộ hồ sơ thanh toán.
Số lượng ghi trên hóa đơn, danh sách đóng gói và nhãn trên thùng carton không khớp nhau. Ví dụ: danh sách đóng gói ghi theo chiếc trong khi hóa đơn ghi theo tá sẽ khiến việc thông quan bị đình hoãn trong một ngày để tiến hành kiểm đếm.
Hóa đơn ghi mã sáu chữ số trong khi thủ tục nhập khẩu tại điểm đến yêu cầu mã mười chữ số. Đại lý hải quan đoán mã, và dự đoán đó trở thành mã khai báo chính thức của bạn.
Thiếu mã định danh của người nhập khẩu tại EU, ví dụ như số EORI, hoặc thiếu tuyên bố REACH trong hồ sơ kỹ thuật.
Chi phí do việc nhập khẩu bị đình trệ không nằm ở chính sự chậm trễ. Chi phí thực tế bao gồm phí lưu container và phí lưu kho, có thể lên tới 85–150 USD mỗi container mỗi ngày tại một số cảng, cộng thêm chi phí vận tải đường bộ nội địa phải đặt lại và khoảng thời gian bán lẻ dần khép lại một cách âm thầm.
Danh sách kiểm tra phân loại
Thực hiện danh sách này trước lô hàng đầu tiên và lặp lại mỗi khi thành phần vật liệu thay đổi.
Ghi rõ vật liệu bề mặt ngoài, lớp phủ hiển thị được và tỷ lệ sợi cho từng thành phần.
Áp dụng mã đích 10 chữ số phù hợp với vật liệu đó, chứ không áp dụng theo tên gọi tiếp thị của túi.
Liệt kê thuế cơ bản, các biện pháp thương mại bổ sung và các khoản phí thành ba dòng riêng biệt trên bảng tính chi phí nhập khẩu hoàn tất.
Hỏi đại lý hải quan của bạn xem việc xin quyết định ràng buộc hay quyết định thông tin biểu thuế có đáng để mất vài tuần thực hiện hay không, đặc biệt đối với chương trình quy mô lớn.
Lưu báo cáo thử nghiệm (ví dụ: báo cáo của SGS) và bảng thành phần cùng thư mục với hóa đơn.
Xác nhận dấu hiệu xuất xứ trên sản phẩm, thẻ treo và thùng carton, đồng thời chụp ảnh cả ba vị trí này.
Kiểm tra lại vị trí thuế bổ sung cho từng đơn đặt hàng, chứ không chỉ một lần mỗi năm.
Đưa Mã số vào Báo giá
Tại Tianqin, mỗi mã SKU đều đi kèm bảng thành phần vật liệu nêu rõ tỷ lệ phần trăm của lớp vỏ ngoài, lớp lót, lớp lưới, lớp phủ và phụ kiện; đồng thời chúng tôi ghi mã HS mà SKU đó đã được vận chuyển dưới mã này lên hóa đơn thương mại để đại lý hải quan không phải suy đoán. Khi đại lý hải quan của khách hàng đề xuất mã khác, chúng tôi gửi ngay trong ngày ảnh chụp bề mặt ngoài thực tế và báo cáo kiểm tra vật liệu, bởi vì trao đổi có bằng chứng sẽ nhanh hơn tranh luận dựa trên ý kiến. Theo yêu cầu, chúng tôi cung cấp báo cáo kiểm tra của SGS về các chất bị hạn chế và các đặc tính cơ lý.
Giới hạn của chúng tôi rất rõ ràng. Chúng tôi là nhà sản xuất và nhà xuất khẩu túi xách với 17 năm kinh nghiệm vận chuyển hàng hóa, và có thể cung cấp cho quý vị các mã số mà lô hàng của chúng tôi đã thông quan cùng mức thuế áp dụng. Chúng tôi không thể đưa ra lời tư vấn phân loại mang tính ràng buộc pháp lý, và sẽ không ký bất kỳ tài liệu nào giả định điều ngược lại. Việc xác định mã số phù hợp thuộc về đại lý hải quan tại quốc gia của quý vị.
Vui lòng gửi danh sách thị trường đích và danh sách SKU của quý vị tới địa chỉ [email protected]; chúng tôi sẽ phản hồi bảng thành phần, lịch sử mã số áp dụng cho cấu trúc sản phẩm tương ứng, cũng như báo giá FOB để quý vị chuyển giao cho đại lý hải quan của mình. Thời gian làm mẫu kéo dài từ 7 đến 15 ngày làm việc — khoảng thời gian đủ để giải quyết các câu hỏi liên quan đến vật liệu trước khi hoàn tất thủ tục khai báo nhập khẩu. Danh mục sản phẩm hiện hành và thông tin chi tiết về nhà máy được đăng tải tại www.tianqinbag.com .
 Tin nóng


